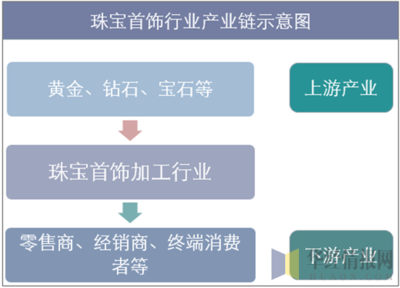
珠宝首饰行业作为消费品领域的重要组成部分,其产业布局与零售模式正经历深刻变革。从上游原料采购到中游设计加工,再到下游零售终端,整个产业链呈现出高度聚集与分化并存的特征。
一、产业布局:集群化与全球化并行
- 上游原料端:钻石、黄金、宝石等原料产地集中。全球钻石毛坯主要由戴比尔斯、阿尔罗萨等巨头掌控;黄金则依赖南非、澳大利亚、中国等产金国。国内企业多通过长期协议或现货市场采购,价格波动直接影响成本。
- 中游加工制造:中国已成为全球重要的珠宝加工基地,形成广东深圳(素金、镶嵌)、广东番禺(钻石加工)、浙江义乌(流行饰品)、福建莆田(黄金加工)等产业集群。这些区域依托劳动力、技术及供应链优势,承接国际品牌代工与自主品牌生产。
- 下游品牌与零售:品牌商多采用“核心城市直营+区域加盟”模式。周大福、老凤祥、周大生等头部品牌覆盖全国,区域品牌深耕本地。产业布局向三四线城市下沉,同时借助跨境电商出海。
二、零售渠道:线上线下融合加速
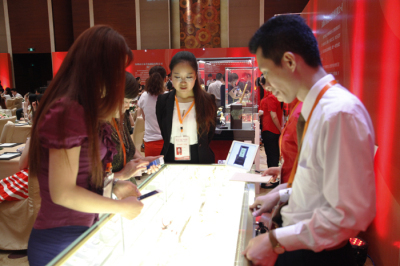
- 线下门店仍是主战场。购物中心店、街边专营店、百货专柜构成主要形态。体验式消费推动门店向“场景化、服务化”升级,如提供定制、清洗、以旧换新等增值服务。
- 线上渠道高速增长。直播电商、社交电商成为新引擎。抖音、快手、淘宝直播中,珠宝玉石类GMV持续攀升。但线上以轻奢、银饰、小克重金饰为主,高客单价产品仍需线下信任背书。
- 全渠道运营成为标配。品牌通过小程序、官方商城、美团闪购等实现“线上下单、门店发货”,提升库存周转与用户粘性。
三、零售竞争格局与挑战
市场集中度逐步提升,头部品牌凭借渠道与供应链优势扩大份额,但中小品牌在细分市场(如古法金、培育钻石、设计师款)仍有空间。主要挑战包括:金价高企抑制部分需求、年轻消费者偏好个性化与性价比、电商退货率高、行业标准与信任体系待完善。
四、未来展望
产业布局将更趋柔性化与数字化:C2M定制、3D打印减少库存;零售端则向“会员运营+私域流量”转型。培育钻石、国潮黄金、二手珠宝等细分赛道有望重塑格局。企业需在品牌、产品、渠道三端协同发力,方能在存量竞争中突围。