一、行业概述
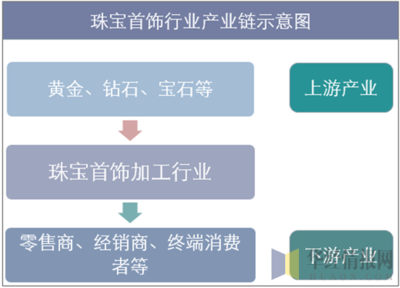
黄金珠宝零售业作为中国消费品市场的重要组成部分,长期以来受到文化传统、婚庆需求、投资保值及消费升级等多重因素驱动。根据国民经济行业分类,珠宝首饰零售归属于F52零售业下的F5245细分领域,涵盖黄金、铂金、钻石、玉石、彩色宝石等各类珠宝首饰的专门零售活动。随着居民收入增长和消费观念转变,该行业呈现出品牌集中化、渠道多元化、产品时尚化等显著趋势。
二、市场规模与增长动力
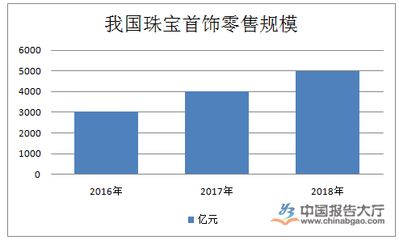
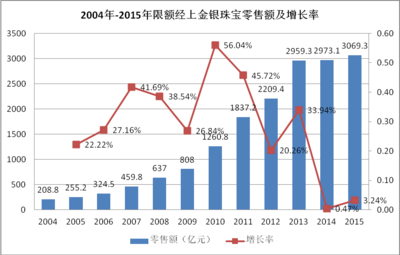
中国黄金珠宝零售市场规模已突破7000亿元,其中黄金产品占比超过60%,稳居主导地位。主要增长动力包括:
- 婚庆刚需:尽管结婚率有所下降,但婚庆珠宝客单价持续提升,古法金、镶嵌类产品受青睐。
- 投资避险:金价波动背景下,投资金条、金币及黄金ETF等产品需求旺盛,推动黄金零售额增长。
- 年轻化消费:Z世代成为增量市场主力,国潮设计、轻奢饰品、IP联名款快速崛起。
- 低线市场潜力:三四线城市及县域消费升级,头部品牌加速下沉,门店渗透率提高。
三、竞争格局与主要企业
珠宝首饰零售行业竞争激烈,集中度逐年提升。按品牌力和渠道力大致形成三个梯队:
- 第一梯队:周大福、老凤祥、周大生、豫园股份(老庙黄金、亚一金店)等,全国性布局,门店数千家,品牌溢价高。
- 第二梯队:潮宏基、六福珠宝、周生生、菜百股份等,区域优势明显或风格差异化。
- 第三梯队:地方性品牌、中小珠宝商及线上新兴品牌,依托价格灵活性和私域流量生存。
值得注意的是,F5245珠宝首饰零售的行业集中度(CR5)约30%,较成熟市场仍有整合空间。头部企业通过加盟扩店、电商直播、智慧零售等方式抢占份额。
四、渠道演变与消费场景
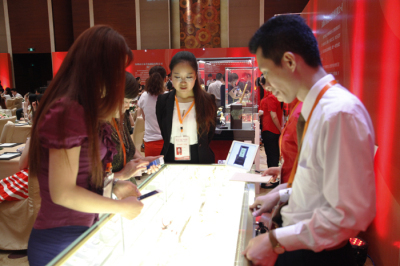
- 线下渠道:仍然是主要销售阵地,购物中心店、百货专柜、街边旗舰店共存。直营与加盟模式并行,加盟模式助力快速扩张,但也带来管理挑战。
- 线上渠道:直播电商(抖音、快手、淘宝直播)贡献显著增量,小红书种草引流,微信私域闭环提高复购。2023年珠宝线上零售额占比已升至约15%。
- 全渠道融合:O2O模式、门店自提、云店、3D试戴等技术提升消费体验。
消费场景从传统婚嫁向日常佩戴、商务礼赠、自我奖赏等多元化扩展,推动产品结构向轻量化、高频次转变。
五、政策与标准环境
- 税收政策:黄金消费税、进口关税及增值税政策影响终端定价和利润空间。
- 质检标准:国家金银珠宝饰品质量监督检验中心等机构负责抽检,要求明码标价、标注材料及纯度。
- 行业规范:中国珠宝玉石首饰行业协会推动诚信体系建设,抵制虚假宣传和以次充好。
再生金回收、二手珠宝交易等新兴业态对监管提出新要求,相关政策正在完善。
六、面临挑战
- 金价波动风险:金价高位震荡抑制部分首饰消费,投资金条与首饰金需求出现分化。
- 同质化竞争:产品设计趋同,价格战频繁,中小企业利润微薄。
- 租金与人力成本上涨:实体门店盈利压力加大。
- 消费者信任问题:计价方式不透明、虚假折扣、质量问题等仍时有发生。
- 线上冲击与盗版设计:知识产权保护不足,原创设计被仿冒影响创新积极性。
七、发展趋势与投资展望
- 古法金、硬足金持续火热:工艺创新提升黄金饰品附加值,成为利润增长点。
- 培育钻石接受度提高:价格优势与环保理念吸引年轻消费者,或重塑钻石市场格局。
- 品牌出海与跨境购:龙头品牌试水东南亚等海外市场,跨境电商渠道逐步打开。
- ESG与可持续珠宝:负责任采购、回收金利用、碳排放管理逐渐成为行业新标准。
- 数字化与AI应用:智能选品、动态定价、虚拟试戴、数字人直播将提升零售效率。
对于投资者而言,拥有强品牌、广渠道、高周转的头部企业更具防御性和成长性;关注产品差异化、私域运营能力强的中小品牌亦有机会。建议密切跟踪金价走势、消费信心指数及头部企业开店速度和同店增长数据。
八、结论
F5245珠宝首饰零售作为黄金珠宝零售行业的核心细分,正经历从粗放扩张到精细化运营的转型。市场基本盘稳固,但结构分化明显。企业需围绕产品创新、渠道融合、品牌信任和数字化能力构建护城河。在宏观经济逐步复苏和消费政策支持下,行业仍有广阔发展空间,但竞争将更加考验综合实力。只有顺应年轻化、投资化、可持续化趋势,方能在变局中赢得先机。